Phụ Nữ Nên Có Một Khoản Tiền Riêng: Bắt Đầu Từ 20.000 Đồng Mỗi Ngày Có Muộn Không?
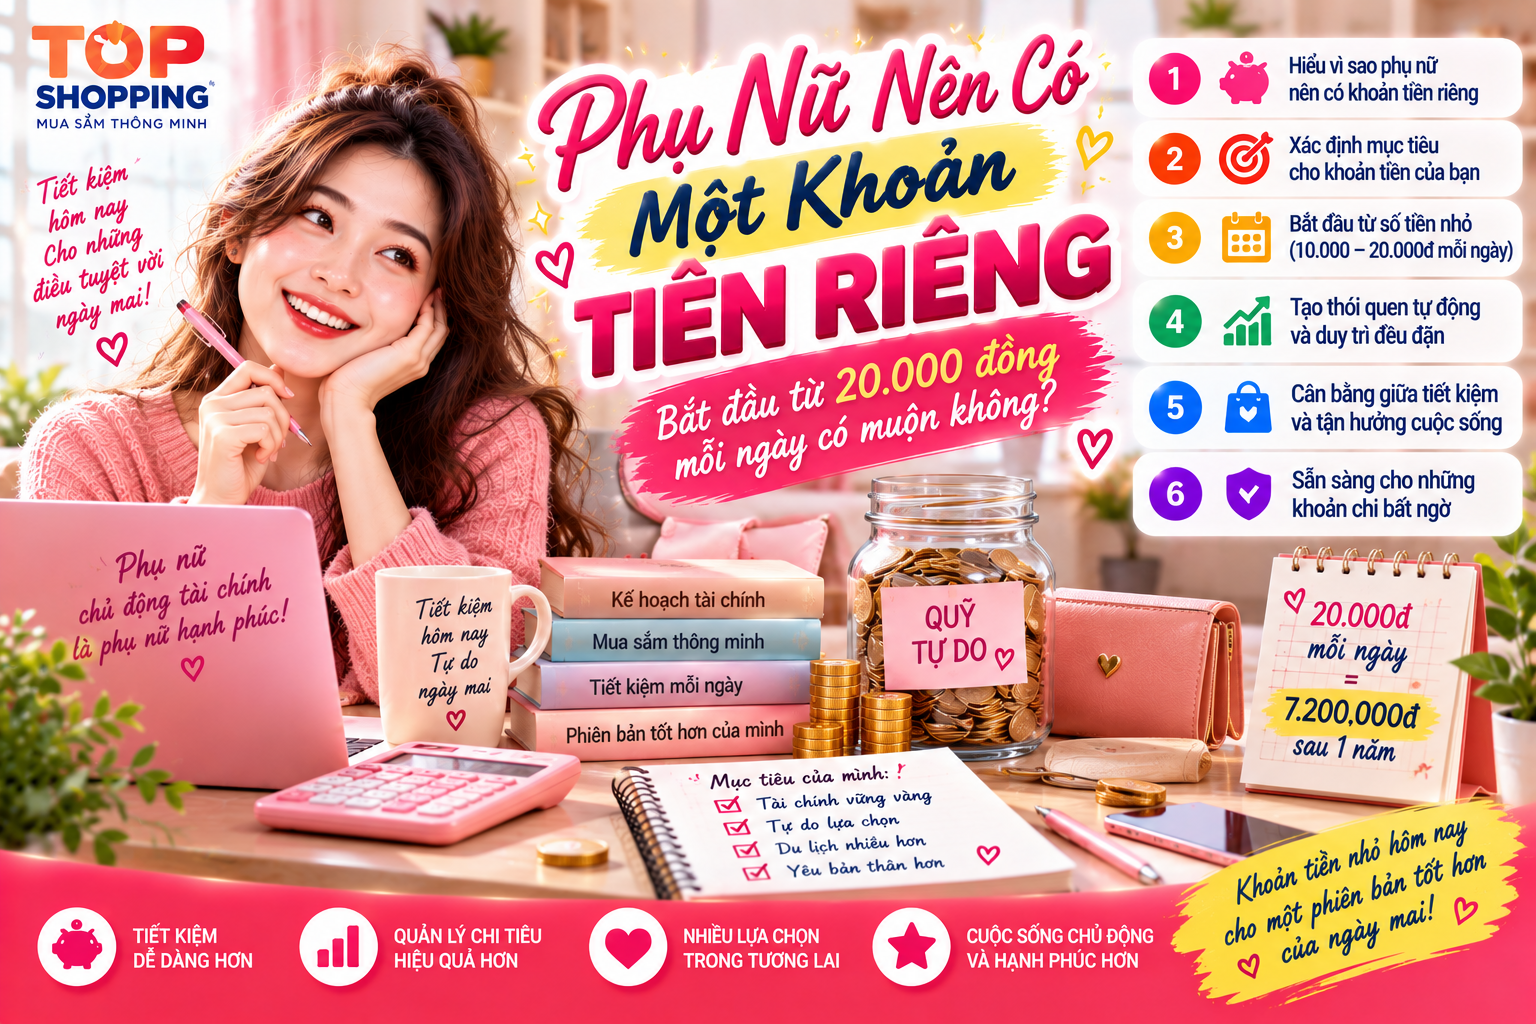
Phụ Nữ Nên Có Một Khoản Tiền Riêng: Bắt Đầu Từ 20.000 Đồng Mỗi Ngày Có Muộn Không?
Có một cảm giác rất khác giữa:
“Mình còn tiền trong tài khoản.”
và:
“Mình có một khoản tiền riêng mà không cần dùng đến cho những chi phí thường ngày.”
Khoản tiền ấy có thể chưa lớn.
Có thể chỉ là vài triệu đồng.
Nhưng nó giúp bạn biết rằng nếu chiếc điện thoại đột nhiên hỏng, nếu cần mua một món đồ quan trọng, muốn học thêm một kỹ năng hay đơn giản muốn tự thưởng cho mình một chuyến đi nhỏ — bạn có một khoảng tài chính để lựa chọn.
Đó là lý do phụ nữ không nhất thiết phải chờ đến khi thu nhập cao mới bắt đầu tiết kiệm.
Đôi khi, tất cả bắt đầu bằng một câu hỏi rất nhỏ:
Nếu mỗi ngày mình giữ lại 20.000 đồng thì sao?
20.000 đồng một ngày nhỏ đến mức nào?
20.000 đồng có thể là một khoản chúng ta chi mà gần như không suy nghĩ.
Nhưng thử đặt nó vào một khoảng thời gian dài hơn:
20.000đ × 30 ngày = 600.000đ
Nếu duy trì đều trong 12 tháng:
600.000đ × 12 = 7.200.000đ
Tất nhiên, cuộc sống thực tế không phải tháng nào bạn cũng tiết kiệm chính xác như nhau.
Có tháng phát sinh nhiều việc.
Có tháng thu nhập thấp hơn.
Có lúc bạn phải sử dụng chính khoản tiền đã tích lũy.
Nhưng phép tính này cho thấy một điều quan trọng:
Một khoản tiền nhỏ không còn nhỏ khi nó trở thành thói quen.
Vấn đề không phải 20.000 đồng.
Vấn đề là bạn có tạo được khoảng cách giữa “tiền mình kiếm được” và “tiền mình tiêu hết” hay không.
Đừng tiết kiệm số tiền còn thừa cuối tháng
Đây là điểm tôi muốn tập trung trong bài viết này.
Nhiều người quản lý tiền theo thứ tự:
Có thu nhập → thanh toán hóa đơn → mua sắm → ăn uống → phát sinh → cuối tháng còn bao nhiêu thì tiết kiệm.
Nhưng thường xảy ra một chuyện:
Cuối tháng chẳng còn bao nhiêu.
Không hẳn vì bạn tiêu hoang.
Tiền có một đặc điểm rất dễ nhận thấy: khi nó vẫn nằm trong khoản có thể chi tiêu, chúng ta thường tìm được một lý do hợp lý để sử dụng nó.
Thử đảo thứ tự:
Có thu nhập → dành trước một khoản → phần còn lại mới là ngân sách để sử dụng.
Ví dụ thu nhập tháng này của bạn là 12 triệu đồng.
Thay vì tự hứa:
“Cuối tháng còn 1 triệu thì mình để dành.”
hãy thử chuyển 500.000 đồng sang một khoản riêng ngay từ đầu tháng.
Khi đó, ngân sách bạn nhìn thấy để sử dụng là:
11.500.000 đồng
Bạn sẽ tự điều chỉnh các quyết định chi tiêu dựa trên con số này.
Đây là một thay đổi nhỏ về thứ tự, nhưng có thể tạo ra khác biệt lớn về hành vi.
Một khoản tiền riêng nên dùng để làm gì?
Đừng chỉ gọi nó là:
“Tiền tiết kiệm.”
Một cái tên quá chung chung khiến bạn khó có động lực duy trì.
Hãy đặt cho khoản tiền một nhiệm vụ.
Ví dụ:
Quỹ bình yên
Dành cho những khoản phát sinh bất ngờ.
Quỹ tự do
Dành cho một mục tiêu giúp bạn có thêm lựa chọn trong tương lai.
Quỹ trải nghiệm
Dành cho chuyến đi mà bạn thực sự muốn thực hiện.
Quỹ học tập
Dành cho khóa học, sách hoặc kỹ năng mới.
Quỹ dành cho mình
Dành cho một món đồ bạn thực sự yêu thích mà không cần mua bằng tiền chi tiêu hàng tháng.
Tên gọi không quan trọng.
Quan trọng là khi định lấy tiền ra, bạn biết:
“Nếu mình tiêu khoản này hôm nay, mình đang lấy tiền từ mục tiêu nào?”
Câu hỏi đó khiến một quyết định chi tiêu trở nên rõ ràng hơn rất nhiều.
Thử chia một mục tiêu lớn thành từng ngày
Giả sử bạn muốn có:
12.000.000 đồng
Nếu chỉ nhìn con số 12 triệu, bạn có thể cảm thấy khá xa.
Nhưng chia nó thành 12 tháng:
1.000.000đ/tháng
Chia tiếp:
Khoảng 33.000đ/ngày.
Bây giờ mục tiêu không còn là:
“Làm sao mình kiếm ngay 12 triệu để tiết kiệm?”
Mà trở thành:
“Mình có thể tạo ra khoảng 33.000 đồng mỗi ngày từ việc điều chỉnh chi tiêu hay tăng thêm thu nhập không?”
Đó có thể là một ngày bạn không mua món đồ ngẫu hứng.
Một đơn hàng bạn tìm được giá tốt hơn.
Một khoản chi không còn cần thiết.
Hoặc một phần thu nhập bổ sung.
Đừng ám ảnh phải tiết kiệm từng ngày đúng con số đó. Đây chỉ là cách chia nhỏ mục tiêu để nó trở nên dễ hình dung.

Có tháng chỉ để dành được 200.000 đồng thì sao?
Thì vẫn là 200.000 đồng.
Một sai lầm khi bắt đầu tiết kiệm là đặt mục tiêu quá cao.
Ví dụ bạn quyết định:
“Từ tháng này phải tiết kiệm 3 triệu.”
Nhưng thu nhập và chi phí thực tế chỉ cho phép bạn giữ lại khoảng 700.000 đồng.
Sau hai tháng thất bại, bạn kết luận:
“Mình không tiết kiệm được.”
Trong khi vấn đề có thể chỉ nằm ở mục tiêu.
Một kế hoạch 500.000 đồng/tháng được duy trì đều trong một năm có giá trị thực tế hơn một kế hoạch 3 triệu/tháng mà bạn bỏ cuộc sau vài tuần.
Hãy bắt đầu bằng mức bạn có thể duy trì
Có thể là:
10.000đ/ngày
20.000đ/ngày
500.000đ/tháng
hoặc một tỷ lệ phù hợp với thu nhập của bạn.
Sau này khi tài chính thay đổi, con số cũng có thể thay đổi.

Tiết kiệm không nhất thiết phải cắt những thứ khiến bạn vui
Giả sử mỗi tuần bạn thích đi uống cà phê với bạn bè một lần.
Một cách tiết kiệm cực đoan là:
“Từ nay bỏ cà phê.”
Nhưng nếu đó là khoảng thời gian bạn thực sự trân trọng, tại sao nó phải là khoản đầu tiên bị loại bỏ?
Hãy tìm những khoản ít giá trị với bạn hơn.
Có thể là:
Một dịch vụ đang trả phí nhưng gần như không sử dụng.
Một món hàng thường mua dư.
Những đơn online phát sinh vì buồn tay.
Một khoản phí nhỏ lặp lại mà trước giờ không để ý.
Một sản phẩm mua về rồi bỏ trong tủ.
Tiết kiệm bền vững không phải:
Cắt tất cả những thứ mình thích.
Mà là:
Giảm tiền cho những thứ mình không thực sự coi trọng để giữ tiền cho những thứ mình coi trọng hơn.
Hãy thử một “ngày không mua gì”
Không phải thử thách cả tháng.
Không cần sống cực đoan.
Chỉ cần chọn 1–2 ngày mỗi tuần mà ngoài các khoản thiết yếu hoặc đã lên kế hoạch, bạn không phát sinh mua sắm.
Ví dụ:
Thứ Ba: không mua hàng online.
Thứ Năm: không phát sinh mua sắm ngoài kế hoạch.
Mục đích không phải để tiết kiệm được một con số cụ thể trong ngày đó.
Mục đích là giúp bạn nhận ra:
Bao nhiêu lần mình mua vì cần và bao nhiêu lần mình mua chỉ vì tiện.
Đôi khi bạn mở ứng dụng mua sắm không phải vì cần một sản phẩm.
Bạn mở vì đang rảnh.
Và 20 phút sau, một nhu cầu mới xuất hiện.
“Tiền không tiêu” chưa chắc đã là “tiền tiết kiệm”
Đây là một điểm rất thú vị.
Bạn định mua một chiếc áo 400.000 đồng.
Sau đó quyết định không mua.
Bạn nói:
“Mình vừa tiết kiệm được 400.000 đồng.”
Nhưng nếu 400.000 đồng đó được dùng mua một món khác vào tuần sau, bạn thực tế chưa tạo ra khoản tích lũy nào.
Vì vậy, mỗi khi thực sự tránh được một khoản chi, bạn có thể thử chuyển một phần số tiền đó vào quỹ riêng.
Ví dụ:
Không mua món đồ 400.000 đồng.
Bạn không nhất thiết phải chuyển đủ 400.000 đồng.
Có thể chuyển:
100.000 đồng vào quỹ tự do.
Phần còn lại vẫn nằm trong ngân sách.
Đây là lúc “mình không mua” bắt đầu biến thành “mình có thêm”.
Nếu thường xuyên mua online, hãy biến tiết kiệm thành một bước của giao dịch
Với những món vốn đã cần mua, bạn vẫn có thể tối ưu chi phí thay vì cắt bỏ.
Ví dụ, trước khi thanh toán:
So sánh sản phẩm → kiểm tra giá cuối → kiểm tra ưu đãi → xem chương trình hoàn tiền phù hợp → mua đúng nhu cầu.
Nếu thường xuyên mua Shopee, bạn có thể tham khảo Mua Nhiều Đơn Shopee Mỗi Tháng? 8 Cách Tiết Kiệm Mà Không Cần Săn Sale Cả Ngày.
Với giao dịch có cashback, bạn có thể tìm hiểu Hoàn Tiền Khi Mua Hàng Online Là Gì? Cách Nhận Cashback 2026.
Điểm quan trọng ở đây là:
Đừng coi số tiền tối ưu được là lý do để mua thêm.
Thử coi nó là một phần có thể đưa vào mục tiêu tiết kiệm.
Ví dụ một giao dịch vốn phải thực hiện được xác nhận cashback 30.000 đồng.
Thay vì nghĩ:
“Có 30K rồi, mua thêm món khác.”
hãy thử nghĩ:
“30K này là một viên gạch nhỏ cho quỹ của mình.”
Thử kế hoạch 30 ngày: “Mỗi ngày một khoản nhỏ”
Bạn có thể bắt đầu rất đơn giản.
Tuần 1 – Quan sát
Chưa cần cắt gì cả.
Chỉ ghi lại những khoản mua ngoài kế hoạch.
Mục tiêu là hiểu thói quen của mình.
Tuần 2 – Chọn một khoản có thể giảm
Không cắt hàng loạt.
Chỉ chọn một loại chi tiêu mà bạn thấy ít giá trị nhất.
Tuần 3 – Chuyển tiền trước
Ngay khi có khoản tiền muốn dành lại, chuyển nó khỏi tài khoản chi tiêu thông thường nếu cách quản lý tài chính của bạn cho phép.
Tuần 4 – Tổng kết
Không chỉ hỏi:
“Mình tiết kiệm được bao nhiêu?”
Hãy hỏi thêm:
“Khoản nào mình cắt mà gần như không ảnh hưởng đến cuộc sống?”
Đó chính là những khoản dễ tiếp tục tối ưu trong tháng tiếp theo.
20.000 đồng mỗi ngày có thể tạo ra điều gì?
Hãy quay lại con số đầu bài.
Nếu trung bình bạn có thể dành:
20.000đ/ngày
thì về mặt số học:
1 tháng ≈ 600.000đ
6 tháng ≈ 3.600.000đ
12 tháng ≈ 7.200.000đ
24 tháng ≈ 14.400.000đ
Đây chỉ là phép tính đơn giản, chưa xét lãi, tháng thiếu/thừa hay việc bạn phải sử dụng tiền trong quá trình đó.
Nhưng mục đích của ví dụ không phải hứa rằng bạn chắc chắn sẽ có 14,4 triệu sau hai năm.
Nó cho thấy sức mạnh của:
MỘT KHOẢN NHỎ + THỜI GIAN + SỰ ĐỀU ĐẶN
Bạn không cần đợi đến ngày kiếm được rất nhiều tiền mới bắt đầu xây một khoản cho mình.
Khi nào nên tăng mức tiết kiệm?
Đừng tăng chỉ vì cảm thấy mình “phải cố hơn”.
Hãy xem lại khi:
Thu nhập tăng.
Một khoản trả góp kết thúc.
Một chi phí định kỳ không còn.
Bạn tìm được cách giảm một khoản chi mà không ảnh hưởng nhiều đến cuộc sống.
Ví dụ trước đây mỗi tháng bạn dành 500.000 đồng.
Sau khi một khoản chi 300.000 đồng/tháng kết thúc, thay vì để toàn bộ 300.000 đồng quay lại ngân sách mua sắm, bạn có thể chuyển một phần sang khoản tích lũy.
Như vậy mức tiết kiệm tăng lên mà bạn không cảm thấy cuộc sống bị siết chặt đột ngột.
Đừng so khoản tiết kiệm của mình với người khác
Một người tiết kiệm 10 triệu đồng/tháng chưa chắc “giỏi hơn” người chỉ tiết kiệm được 500.000 đồng.
Nếu người thứ nhất thu nhập 100 triệu và người thứ hai thu nhập 8 triệu, hai con số hoàn toàn không thể so sánh trực tiếp.
Mỗi người có:
Thu nhập khác nhau.
Chi phí nhà ở khác nhau.
Người phụ thuộc khác nhau.
Mục tiêu khác nhau.
Hoàn cảnh khác nhau.
Con số đáng so sánh nhất là:
Bạn của tháng này với chính bạn vài tháng trước.
Bạn có hiểu tiền của mình hơn không?
Bạn có ít mua những món sau đó hối tiếc hơn không?
Bạn có bắt đầu có khoản dự phòng không?
Nếu có, bạn đang tiến lên.
Một người phụ nữ có tiền riêng không phải để chứng minh điều gì
Đây có lẽ là phần quan trọng nhất.
Bạn không cần tiết kiệm để chứng minh mình giỏi hơn ai.
Không cần có một con số thật lớn để đăng lên mạng.
Cũng không cần biến tiền thành nỗi ám ảnh.
Một khoản tiền riêng đơn giản có thể mang lại một thứ rất giá trị:
Quyền lựa chọn.
Khi cần một khoản chi bất ngờ, bạn có lựa chọn.
Khi muốn học thêm, bạn có lựa chọn.
Khi muốn tự thưởng cho bản thân, bạn có lựa chọn.
Khi một kế hoạch thay đổi, bạn có thêm khoảng trống để xoay xở.
Đó là lý do tiết kiệm không chỉ liên quan đến tiền.
Nó liên quan đến mức độ chủ động mà bạn muốn dành cho tương lai của chính mình.
Kết luận: Đừng chờ có nhiều tiền mới bắt đầu giữ tiền
Có một câu rất dễ khiến chúng ta trì hoãn:
“Khi nào kiếm nhiều hơn, mình sẽ bắt đầu tiết kiệm.”
Nhưng nếu thói quen hiện tại là tiêu hết số tiền mình có, thu nhập tăng chưa chắc tự động giải quyết được vấn đề.
Bạn không cần bắt đầu với một con số lớn.
10.000 đồng cũng được.
20.000 đồng cũng được.
500.000 đồng mỗi tháng cũng được.
Quan trọng là khoản tiền ấy có một mục đích và bạn đủ kiên trì để tiếp tục.
Tiết kiệm không phải giữ tiền vì sợ tiêu. Đó là giữ lại một phần thành quả hôm nay để tương lai của mình có thêm lựa chọn.