Phụ Nữ Mua Sắm Thông Minh: 7 Khoản Nên Tiết Kiệm Và 5 Khoản Không Nên Tiếc Tiền
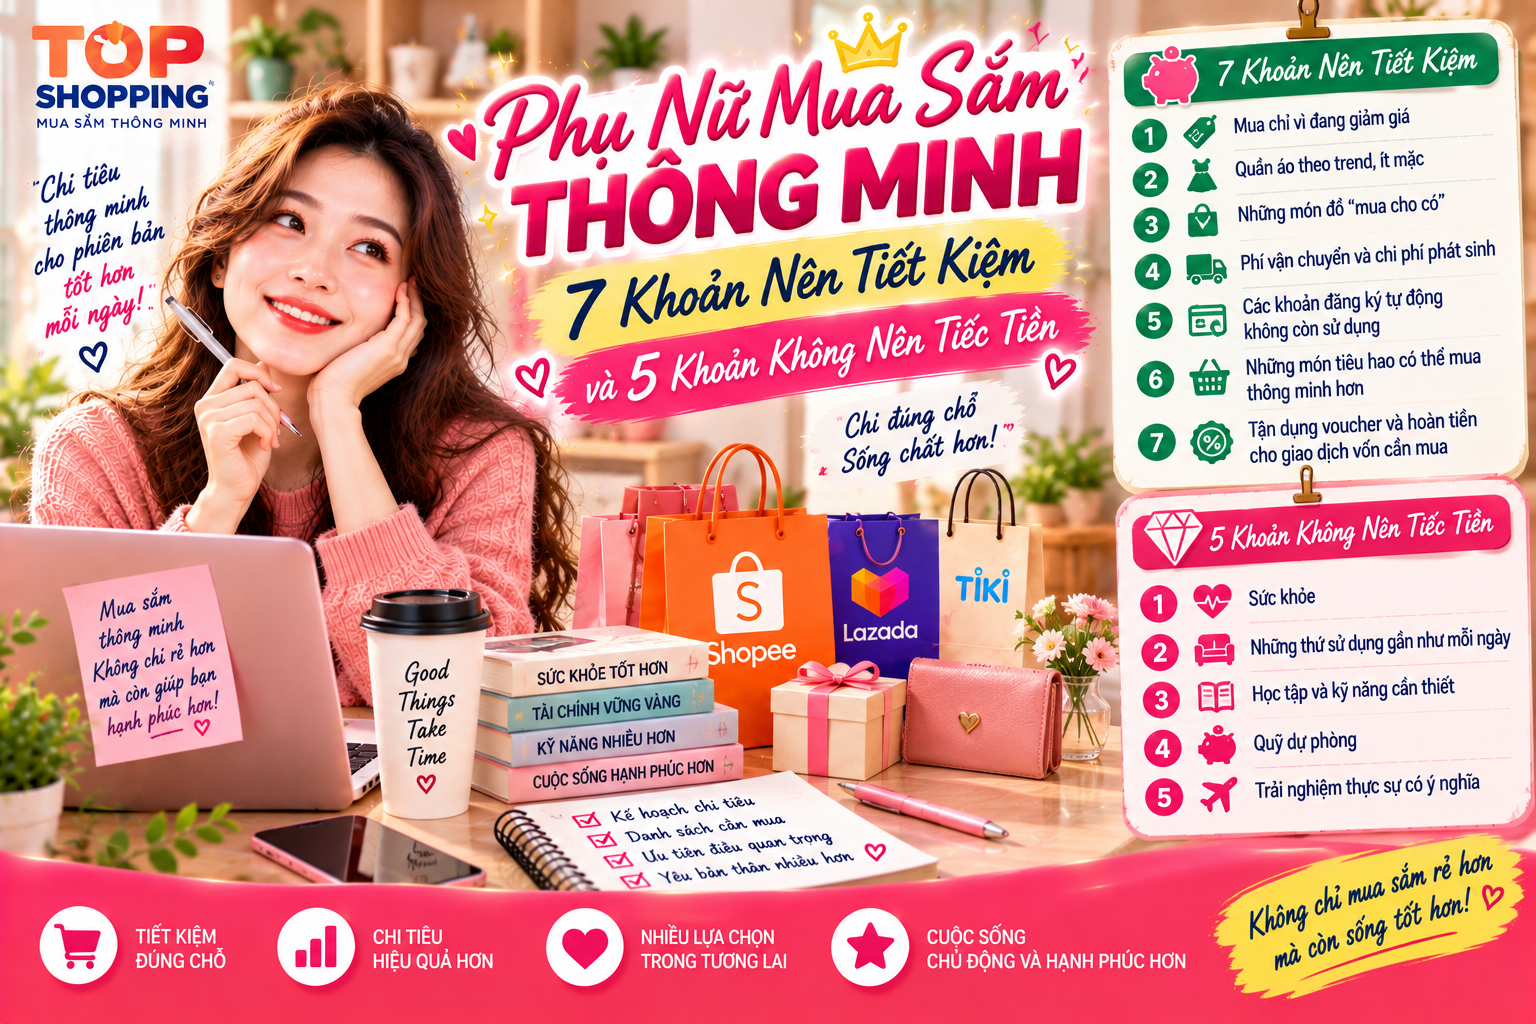
Phụ Nữ Mua Sắm Thông Minh: 7 Khoản Nên Tiết Kiệm Và 5 Khoản Không Nên Tiếc Tiền
Có một nghịch lý trong chuyện tiết kiệm:
Có những khoản càng tiết kiệm càng tốt. Nhưng cũng có những khoản cố mua thật rẻ lại khiến bạn tốn nhiều tiền hơn về sau.
Một chiếc váy mua vì đang giảm 60% nhưng chỉ mặc một lần có thể là khoản chi lãng phí.
Ngược lại, một chiếc nệm tốt, một khóa học thực sự hữu ích hay một món đồ được sử dụng mỗi ngày có thể đáng để trả nhiều hơn nếu phù hợp với nhu cầu và khả năng tài chính.
Vì vậy, phụ nữ mua sắm thông minh không phải là người luôn tìm món rẻ nhất.
Điều quan trọng hơn là biết:
Khoản nào nên tiết kiệm – khoản nào đáng đầu tư – và khoản nào tốt nhất không nên chi ngay từ đầu.
Bài viết này sẽ không hướng bạn đến việc cắt giảm mọi thứ. Thay vào đó, chúng ta sẽ phân loại cụ thể 7 khoản có thể tiết kiệm và 5 khoản không nên chỉ vì rẻ mà lựa chọn, để mỗi đồng chi ra mang lại nhiều giá trị hơn.

Mua sắm thông minh không đồng nghĩa với mua hàng giá rẻ
Hãy thử hai trường hợp.
Trường hợp A
Bạn mua một đôi giày giá 250.000 đồng.
Sau vài tháng, giày xuống cấp và phải thay.
Trường hợp B
Bạn mua đôi giày 650.000 đồng, phù hợp nhu cầu và sử dụng được lâu hơn đáng kể.
Không thể chỉ nhìn:
250.000đ < 650.000đ
rồi kết luận lựa chọn A tiết kiệm hơn.
Muốn đánh giá một món hàng, cần xem thêm:
Bạn sử dụng bao nhiêu lần?
Chất lượng thực tế thế nào?
Có phải thay thường xuyên không?
Món đó có thực sự cần thiết không?
Khả năng tài chính của bạn có phù hợp không?
Một món rẻ nhưng không dùng đến vẫn là lãng phí.
Một món đắt nhưng vượt quá khả năng tài chính cũng chưa chắc là quyết định hợp lý.
Mục tiêu nằm ở giữa:
Mua đúng thứ – với chất lượng phù hợp – ở mức giá mình có thể chi trả.
7 KHOẢN PHỤ NỮ CÓ THỂ TIẾT KIỆM
1. Những món mua chỉ vì đang giảm giá
Đây là khoản đầu tiên nên xem lại.
Bạn mở ứng dụng mua sắm và nhìn thấy:
SALE 50%
FLASH SALE
CHỈ CÒN 10 SẢN PHẨM
VOUCHER SẮP HẾT HẠN
Một sản phẩm vốn không nằm trong kế hoạch bỗng trở nên rất hấp dẫn.
Giả sử món đồ có giá gốc 600.000 đồng và đang giảm còn:
299.000 đồng
Bạn có thể nghĩ:
“Mua bây giờ tiết kiệm hơn 300.000 đồng.”
Nhưng nếu trước khi nhìn thấy quảng cáo bạn hoàn toàn không có nhu cầu mua, cách tính chính xác hơn là:
Mua = chi 299.000 đồng.
Không mua = giữ lại 299.000 đồng.
Giảm giá chỉ giúp tiết kiệm khi món hàng vốn đã cần mua.
Nếu bạn thường xuyên mua Shopee, bài Bí Quyết Săn Sale Shopee: 10 Cách Canh Deal Giá Tốt Mà Người Mới Dễ Bỏ Qua sẽ giúp bạn phân biệt rõ hơn giữa săn deal và mua vì deal.
2. Quần áo mua theo xu hướng nhưng rất ít mặc
Tủ quần áo là nơi dễ chứa rất nhiều khoản tiền bị “đóng băng”.
Một chiếc áo 150.000 đồng nghe có vẻ rẻ.
Nhưng nếu mặc đúng một lần, chi phí mỗi lần sử dụng là:
150.000đ/lần
Trong khi một chiếc áo 500.000 đồng được mặc 50 lần có chi phí:
10.000đ/lần
Đây được gọi đơn giản là cách nhìn theo chi phí trên mỗi lần sử dụng.
Bạn không cần tính toán mọi món đồ.
Nhưng trước khi mua quần áo, hãy thử hỏi:
Mình có thể phối món này với ít nhất 3 món đang có không?
Mình sẽ mặc nó ở đâu?
Trong 3 tháng tới có ít nhất vài dịp sử dụng không?
Nếu không trả lời được, hãy để sản phẩm trong danh sách chờ.
Một món giảm 70% nhưng nằm trong tủ cả năm vẫn có thể đắt hơn một món nguyên giá mà bạn dùng thường xuyên.
3. Những món đồ “mua cho có”
Có một kiểu mua sắm rất dễ bị bỏ qua:
Mua vì người khác có.
Bạn bè có máy làm đồ uống.
Bạn muốn mua.
Trên mạng đang nổi một dụng cụ nhà bếp.
Bạn cũng đặt.
Mọi người đang sử dụng một loại phụ kiện.
Bạn bắt đầu cảm thấy mình cần nó.
Nhưng sau vài tuần, sản phẩm nằm im trong góc nhà.
Trước những món kiểu này, hãy thử quy tắc:
Chờ 7 ngày.
Nếu sau 7 ngày bạn vẫn thấy sản phẩm giải quyết một nhu cầu thực tế, lúc đó mới bắt đầu so sánh giá.
Nếu bạn quên luôn nó sau vài ngày, bạn vừa tránh được một khoản chi không cần thiết.
4. Phí vận chuyển và các chi phí phát sinh khi mua online
Đây là khoản nhỏ nhưng cộng lại có thể đáng kể đối với người mua online thường xuyên.
Ví dụ:
Một tháng bạn đặt 15 đơn.
Trung bình mỗi đơn phát sinh thêm:
15.000đ
Tổng:
15 × 15.000 = 225.000đ/tháng
Một năm theo phép tính đơn giản:
2.700.000đ
Không phải lúc nào cũng tránh được phí vận chuyển.
Nhưng bạn có thể:
Gom những nhu cầu phù hợp.
So sánh tổng chi phí giữa các Shop.
Kiểm tra ưu đãi vận chuyển hợp lệ.
Tránh đặt một đơn riêng chỉ vì một món nhỏ không cần gấp.
Nếu mỗi tháng bạn thường xuyên đặt nhiều đơn, xem Mua Nhiều Đơn Shopee Mỗi Tháng? 8 Cách Tiết Kiệm Mà Không Cần Săn Sale Cả Ngày.
5. Các khoản đăng ký tự động mà bạn không còn sử dụng
Hãy kiểm tra tài khoản ngân hàng hoặc phương thức thanh toán của mình.
Bạn có thể đang trả tiền hàng tháng cho:
Ứng dụng đã lâu không mở.
Gói lưu trữ không còn cần.
Dịch vụ xem phim ít sử dụng.
Phần mềm đăng ký thử rồi quên hủy.
Một khoản 79.000 đồng/tháng có vẻ nhỏ.
Nhưng:
79.000 × 12 = 948.000đ/năm
Nếu bạn thực sự sử dụng dịch vụ, đó có thể là khoản chi hợp lý.
Nhưng nếu không sử dụng, gần 1 triệu đồng mỗi năm đang được chi mà không tạo ra giá trị.
Thử làm mỗi 3 tháng một lần
Mở danh sách thanh toán định kỳ.
Với từng dịch vụ, hỏi:
“90 ngày vừa rồi mình đã sử dụng nó đủ nhiều chưa?”
Nếu không, cân nhắc điều chỉnh hoặc hủy.
6. Những món tiêu hao có thể mua thông minh hơn
Có những sản phẩm gần như chắc chắn gia đình sẽ sử dụng:
Giấy vệ sinh.
Nước giặt.
Nước rửa chén.
Dầu gội.
Đồ dùng vệ sinh.
Sản phẩm chăm sóc cá nhân.
Với những món này, đừng chỉ nhìn giá cả gói.
Hãy thử tính giá trên một đơn vị.
Ví dụ:
Combo A
12 sản phẩm: 180.000đ
Chi phí:
15.000đ/sản phẩm
Combo B
20 sản phẩm: 260.000đ
Chi phí:
13.000đ/sản phẩm
Nếu chất lượng tương đương, có thể bảo quản tốt và chắc chắn sử dụng hết, combo B có chi phí trên mỗi đơn vị thấp hơn.
Nhưng có một giới hạn:
Mua số lượng lớn chỉ tiết kiệm khi bạn sử dụng hết.
Nếu mua 20 món rồi bỏ đi 8 món, phép tính tiết kiệm không còn ý nghĩa.
7. Những giao dịch có thể tối ưu bằng voucher và hoàn tiền
Đây là nhóm khác hoàn toàn với “mua thêm để được hoàn tiền”.
Giả sử bạn đã xác định chắc chắn:
Mình cần mua sản phẩm này.
Lúc đó mới bắt đầu tối ưu:
So sánh Shop → kiểm tra giá → voucher → phí vận chuyển → cashback → tổng chi phí.
Nếu giao dịch vốn phải thực hiện và có chương trình cashback phù hợp, hoàn tiền có thể trở thành một lớp tiết kiệm bổ sung.
Nếu chưa hiểu cashback hoạt động như thế nào, xem Hoàn Tiền Khi Mua Hàng Online Là Gì? Cách Nhận Cashback 2026.
Với Shopee, bạn có thể tham khảo Cách Kết Hợp Voucher Và Hoàn Tiền Shopee Để Tối Ưu Chi Phí.
Nhưng nguyên tắc vẫn là:
Mua vì cần trước – tối ưu chi phí sau.
Không nên đảo ngược thành:
Thấy hoàn tiền cao → tìm thứ để mua.
5 KHOẢN KHÔNG NÊN CHỈ NHÌN VÀO GIÁ RẺ
Đây mới là phần tạo nên sự khác biệt giữa “mua rẻ” và “mua thông minh”.
Không phải mọi khoản chi đều nên tối ưu bằng cách chọn sản phẩm rẻ nhất.
1. Sức khỏe
Đây là nhóm không nên lựa chọn chỉ dựa vào tiêu chí:
“Chỗ nào rẻ nhất?”
Các khoản liên quan đến sức khỏe cần ưu tiên:
Sự phù hợp.
Nguồn gốc rõ ràng.
Chuyên môn khi cần thiết.
An toàn.
Chất lượng dịch vụ/sản phẩm.
Tiết kiệm trong lĩnh vực sức khỏe nên được hiểu là chi tiêu có kế hoạch và tránh lãng phí, chứ không phải tự động chọn phương án rẻ nhất.
2. Những thứ bạn sử dụng gần như mỗi ngày
Hãy nhìn quanh nhà.
Có những thứ bạn sử dụng hàng trăm lần mỗi năm:
Nệm.
Ghế làm việc.
Giày đi thường xuyên.
Thiết bị phục vụ công việc.
Đồ dùng nhà bếp chủ lực.
Một món sử dụng 300 lần/năm đáng được đánh giá khác với món sử dụng 3 lần/năm.
Ví dụ
Một chiếc ghế 3 triệu đồng sử dụng 5 năm.
Giả sử sử dụng khoảng 250 ngày/năm:
250 × 5 = 1.250 ngày
Chi phí bình quân:
3.000.000 ÷ 1.250 ≈ 2.400đ/ngày
Đây không phải lý do để luôn mua hàng đắt.
Nó chỉ cho thấy giá mua ban đầu không phải cách duy nhất để đánh giá một món đồ.
3. Học tập và kỹ năng thực sự cần thiết
Không phải khóa học nào cũng đáng tiền.
Nhưng cũng không nên từ chối mọi cơ hội học chỉ vì:
“Tốn tiền.”
Nếu một kỹ năng giúp bạn:
Làm công việc hiện tại tốt hơn.
Mở rộng cơ hội nghề nghiệp.
Tự thực hiện việc trước đây phải thuê người.
Tăng khả năng tạo thu nhập.
thì đó có thể là một khoản đầu tư đáng cân nhắc.
Nhưng hãy tránh mua khóa học theo cảm xúc
Trước khi trả tiền, hỏi:
Tôi cần kỹ năng này để làm gì?
Tôi có thời gian học không?
Tôi sẽ áp dụng vào đâu?
Có tài liệu miễn phí đủ đáp ứng nhu cầu hiện tại không?
Một khóa học 2 triệu đồng được học và áp dụng đầy đủ có thể đáng giá.
Một khóa 200.000 đồng mua xong không mở lần nào vẫn là lãng phí.
4. Quỹ dự phòng
Đây là khoản không tạo ra cảm giác “mua được thứ gì” ngay lập tức.
Vì thế nó rất dễ bị xếp sau:
Quần áo.
Điện thoại.
Du lịch.
Mua sắm.
Giải trí.
Nhưng một khoản dự phòng có thể tạo ra khoảng thời gian và lựa chọn khi xuất hiện chi phí bất ngờ.
Nếu bạn đang bắt đầu xây khoản riêng, có thể đọc Phụ Nữ Nên Có Một Khoản Tiền Riêng: Bắt Đầu Từ 20.000 Đồng Mỗi Ngày Có Muộn Không?.
Điều quan trọng không phải lập tức có một quỹ thật lớn.
Quan trọng là bắt đầu hình thành nó.
5. Những trải nghiệm thực sự có ý nghĩa với bạn
Tiết kiệm không có nghĩa là tất cả tiền dư đều phải cất đi.
Nếu bạn thực sự yêu thích:
Một chuyến đi với gia đình.
Một bữa ăn đặc biệt.
Một buổi biểu diễn.
Một sở thích.
Một trải nghiệm đã mong chờ từ lâu.
thì những khoản này hoàn toàn có thể nằm trong kế hoạch tài chính.
Khác biệt nằm ở:
Chi có chủ đích
thay vì
Chi vì cảm xúc nhất thời.
Một chuyến đi 10 triệu đồng được chuẩn bị và mong chờ cả năm có thể mang lại nhiều giá trị hơn hàng chục đơn hàng nhỏ mà vài tháng sau bạn không còn nhớ mình đã mua gì.
Công thức 4 câu hỏi trước một khoản chi lớn
Trước khi mua một món tương đối đắt, hãy thử hỏi:
1. Tôi mua vì cần hay vì đang bị kích thích bởi ưu đãi?
Nếu bỏ chữ SALE đi, bạn vẫn muốn nó chứ?
2. Tôi sẽ sử dụng bao nhiêu lần?
Sử dụng càng thường xuyên, chất lượng càng đáng được cân nhắc.
3. Có lựa chọn rẻ hơn nhưng vẫn đáp ứng đủ nhu cầu không?
Nếu có, không nhất thiết phải mua phiên bản cao cấp nhất.
4. Mua xong tôi còn thoải mái tài chính không?
Đây là câu quan trọng nhất.
Một món đồ rất tốt vẫn có thể là sai thời điểm nếu mua nó khiến ngân sách của bạn quá căng.
Bài toán 1 triệu đồng: tiêu thế nào mới gọi là thông minh?
Giả sử bạn có 1.000.000 đồng dành cho mua sắm cá nhân trong tháng.
Cách A
5 món đang sale:
200.000đ × 5 = 1.000.000đ
Bạn mua vì từng món đều rẻ.
Nhưng sau vài tháng, chỉ thường xuyên sử dụng 2 món.
Cách B
Bạn mua:
Một món thực sự cần: 550.000đ
Một món sử dụng thường xuyên: 300.000đ
Giữ lại: 150.000đ
Cả hai phương án đều bắt đầu với 1 triệu đồng.
Nhưng giá trị nhận được có thể hoàn toàn khác.
Đó là lý do:
Mua sắm thông minh không được đo bằng số món mua được.
Nó nên được nhìn bằng:
Giá trị bạn nhận được từ số tiền đã chi.
Một nguyên tắc rất hữu ích: Đắt ở thứ dùng nhiều, tiết kiệm ở thứ dùng ít
Không phải lúc nào cũng đúng, nhưng đây là một cách sàng lọc ban đầu khá hữu ích.
Dùng thường xuyên
Ưu tiên sự phù hợp và chất lượng.
Dùng thỉnh thoảng
Cân nhắc phiên bản vừa đủ nhu cầu.
Ví dụ, nếu bạn chỉ đi du lịch 1–2 lần/năm, chưa chắc cần mua một chiếc vali cao cấp nhất.
Nhưng nếu công việc yêu cầu di chuyển hàng tuần, câu chuyện hoàn toàn khác.
Tần suất sử dụng giúp bạn quyết định nên tiết kiệm ở đâu và nên đầu tư ở đâu.
Phụ nữ mua sắm thông minh không hỏi “có đủ tiền mua không?”
Một câu hỏi tốt hơn là:
“Món này có xứng đáng với số tiền mình phải đổi lấy nó không?”
Hai câu hỏi nghe gần giống nhau nhưng khác rất nhiều.
Có đủ tiền chỉ cho biết số dư hiện tại.
Có đáng tiền buộc bạn xem xét:
Nhu cầu.
Tần suất sử dụng.
Chất lượng.
Mục tiêu tài chính.
Những thứ khác bạn phải từ bỏ để mua nó.
Đây chính là chi phí cơ hội của một quyết định mua sắm.
Checklist: Nên tiết kiệm hay nên chi?
Khi phân vân, thử kiểm tra nhanh:
Nếu món hàng…
Đang sale nhưng không cần → Chưa mua.
Mua theo trend → Chờ thêm.
Có sản phẩm tương đương rẻ hơn → So sánh.
Sử dụng hàng ngày → Ưu tiên chất lượng phù hợp.
Liên quan sức khỏe → Ưu tiên an toàn và sự phù hợp.
Giúp phát triển kỹ năng cần thiết → Đánh giá như một khoản đầu tư.
Là giao dịch vốn phải mua → Tìm cách tối ưu giá, voucher và cashback.
Khiến ngân sách tháng trở nên quá căng → Có thể chưa phải thời điểm phù hợp.
Mua sắm thông minh cuối cùng vẫn quay về một điều: Biết mình muốn gì
Bạn không cần trở thành chuyên gia tài chính để mua sắm tốt hơn.
Cũng không cần tính toán từng đồng.
Chỉ cần dần thay đổi từ:
“Món này có rẻ không?”
sang:
“Món này có đáng với mình không?”
Đôi khi câu trả lời sẽ là:
Mua.
Đôi khi:
Chờ.
Và đôi khi:
Không cần nữa.
Cả ba đều có thể là những quyết định tài chính đúng.
Câu hỏi thường gặp
Phụ nữ mua sắm thông minh có phải luôn mua đồ chất lượng cao?
Không. Chất lượng cần phù hợp với nhu cầu, tần suất sử dụng và khả năng tài chính. Không cần trả thêm cho những tính năng bạn không sử dụng.
Mua đồ rẻ có phải là tiết kiệm?
Không phải lúc nào cũng vậy. Cần xét chất lượng, tuổi thọ, tần suất sử dụng và việc bạn có thực sự cần sản phẩm hay không.
Khoản nào nên tiết kiệm đầu tiên?
Một điểm khởi đầu dễ thực hiện là những khoản ít tạo giá trị: mua theo cảm xúc, dịch vụ không sử dụng, sản phẩm mua theo trend và chi phí phát sinh có thể tránh.
Có nên săn sale để tiết kiệm?
Có thể, nếu sản phẩm vốn nằm trong kế hoạch. Sale nên giúp bạn mua thứ cần với giá tốt hơn chứ không tạo thêm nhu cầu.
Hoàn tiền có phải một hình thức tiết kiệm?
Cashback có thể giúp tối ưu giao dịch đủ điều kiện. Khoản hoàn thường cần được ghi nhận và đối soát, vì vậy không nên coi cashback dự kiến là tiền chắc chắn đã nhận.
Kết luận: Người mua sắm thông minh không tiết kiệm tất cả mọi thứ
Có những khoản nên giảm.
Có những khoản nên bỏ hẳn.
Có những khoản nên chờ.
Và cũng có những khoản đáng để trả nhiều hơn một chút nếu chúng mang lại giá trị lâu dài và vẫn nằm trong khả năng tài chính.
Đừng biến tiết kiệm thành:
“Làm sao để tiêu ít tiền nhất?”
Hãy biến nó thành:
“Làm sao để mỗi đồng mình chi ra đều có lý do?”
Khi biết thứ gì đáng với mình, bạn không chỉ mua sắm tốt hơn.
Bạn còn dần xây được một mối quan hệ chủ động hơn với tiền:
Không chạy theo sale. Không sợ chi tiêu. Không mua chỉ để giống người khác. Và cũng không từ chối những thứ thực sự có giá trị với cuộc sống của mình.